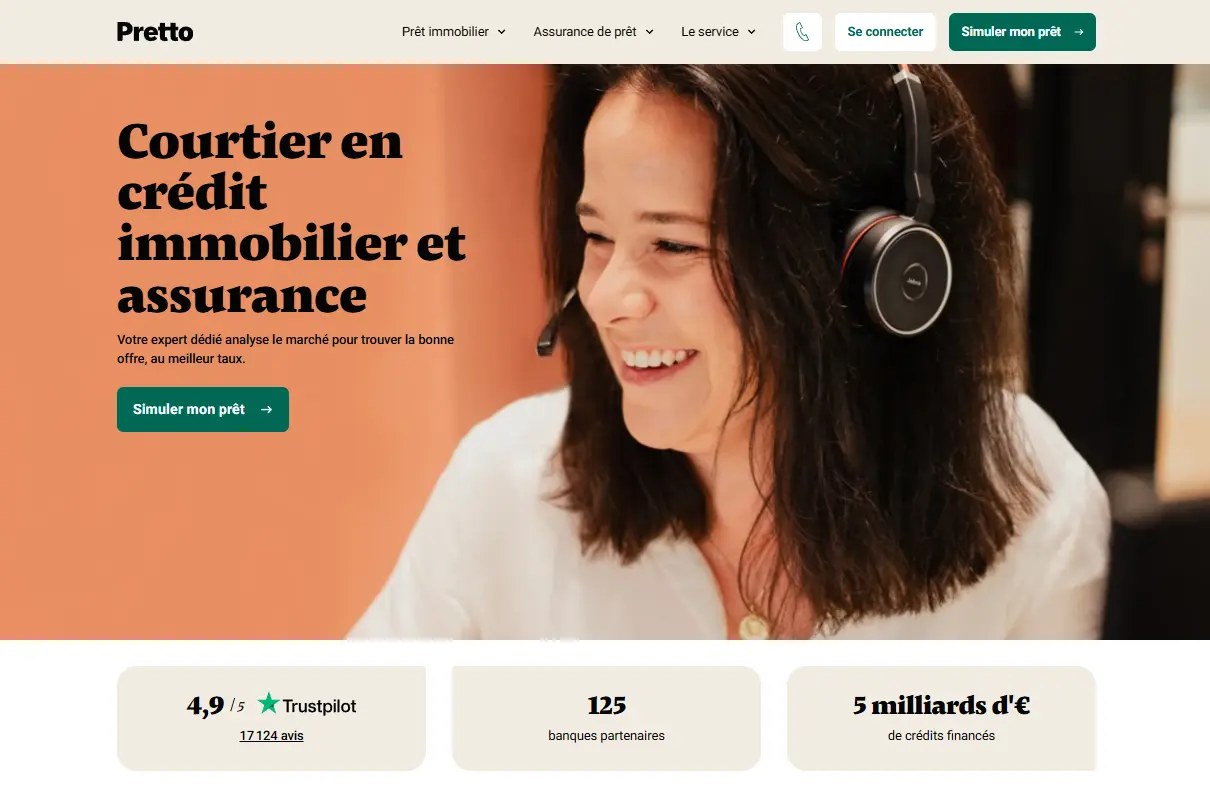
- Note : 4,9/5 sur Trustpilot, sur plus de 15 000 avis, et plus de 17 000 évaluations revendiquées par Pretto fin 2026.
- Points forts : simulation en quelques minutes, espace client clair, courtiers réactifs, plus de 125 banques partenaires.
- Limites : honoraires plus élevés que chez certains cabinets (1 890 € + 0,3 % du montant emprunté pour un dossier standard) et lecture stricte des revenus variables.
- Verdict : fiable pour un dossier classique ou un premier achat, à mettre en concurrence pour un profil atypique.
Les avis sur Pretto sont très majoritairement positifs, et ce courtier en crédit immobilier fait partie des acteurs les mieux notés du marché français. Les clients mettent en avant la rapidité du parcours, la transparence sur les étapes et la disponibilité des conseillers. Les reproches existent pourtant : coût de l’accompagnement jugé élevé par une partie des emprunteurs, refus de dossiers lorsque les primes ou les revenus non salariés pèsent lourd. En clair, Pretto est un service sérieux et reconnu, mais il ne garantit ni le meilleur taux ni l’acceptation de chaque projet.
Nous avons croisé les notes publiques, les témoignages laissés sur les forums, le barème officiel et le fonctionnement du service pour vous aider à décider si ce courtier digital correspond à votre situation.
Pretto avis : note Trustpilot, volume de retours et fiabilité des témoignages
Avec une moyenne de 4,9/5 et un volume d’évaluations qui dépasse les 15 000 sur Trustpilot, Pretto dispose d’une preuve sociale que peu de courtiers peuvent revendiquer. Le site du courtier affiche même un compteur supérieur à 17 000 avis, en agrégeant plusieurs sources. Ce score est stable depuis plusieurs années, ce qui écarte l’hypothèse d’un pic artificiel lié à une campagne ponctuelle.
Un point mérite toutefois d’être connu : une large part de ces avis est collectée sur invitation. Pretto envoie un lien d’évaluation à ses clients, en général après l’obtention du financement. La pratique est légale et signalée par la plateforme, mais elle introduit un biais évident. Les emprunteurs qui ont obtenu leur prêt sont sollicités en priorité, alors que ceux dont le projet n’a pas abouti s’expriment moins, ou ailleurs.
Pour lire ces évaluations avec du recul, quelques réflexes suffisent :
- filtrer les notes de 1 et 2 étoiles pour repérer les motifs d’insatisfaction récurrents ;
- vérifier la date des témoignages, car le marché du crédit de 2022 n’a rien à voir avec celui de 2026 ;
- regarder si l’entreprise répond aux critiques, et sur quel ton ;
- compléter avec des espaces non modérés par le courtier, comme les forums et groupes d’entraide.
Sur ces espaces, le discours est plus nuancé. Un fil du subreddit consacré à l’immobilier rapporte une commission environ trois fois supérieure à celle d’un courtier classique consulté en parallèle. Dans un groupe Facebook, une emprunteuse explique que seul son salaire fixe a été retenu, alors qu’elle touchait davantage chaque mois grâce à des compléments variables. Ces témoignages ne contredisent pas la note globale, ils en dessinent les angles morts.
Qui se cache derrière Pretto, courtier digital lancé en 2017
Pretto a été fondé à Paris en 2017 par Renaud Pestre et Pierre Chapon, avec une ambition affichée : rendre le courtage immobilier aussi lisible qu’un service en ligne du quotidien. La jeune pousse appartient à la vague FinTech qui a bousculé les codes du financement immobilier, et elle a levé 8 millions d’euros auprès de fonds d’investissement, parmi lesquels Alven et Blackfin selon les informations relayées lors de l’opération.
Son modèle repose sur deux piliers. D’un côté, un algorithme propriétaire qui croise votre profil emprunteur avec les critères de plus de 125 banques partenaires pour identifier celles qui ont le plus de chances d’accepter le dossier. De l’autre, des courtiers formés en interne qui reprennent la main pour monter le dossier et négocier. Pretto est inscrit à l’ORIAS en tant qu’intermédiaire en opérations de banque, une immatriculation obligatoire que chacun peut contrôler sur le registre public.
Ce positionnement explique une bonne part de la satisfaction exprimée : la technologie accélère le tri, l’humain sécurise la négociation. Il explique aussi certaines frustrations, car l’outil ne remplace pas un échange approfondi quand la situation sort des cases habituelles.
Les forces et faiblesses de Pretto selon les clients
En regroupant plusieurs centaines de témoignages détaillés, les mêmes thèmes reviennent avec une régularité frappante.
Ce que les clients apprécient le plus
- La simulation gratuite, qui donne une capacité d’emprunt réaliste en quelques minutes.
- L’espace client en ligne, où l’on dépose ses justificatifs et suit l’avancement sans relancer par téléphone.
- La réactivité des courtiers, souvent cités par leur prénom dans les avis positifs.
- La pédagogie sur le taux immobilier, l’assurance emprunteur et les garanties.
- Un agent joignable 24h/24 pour les premières questions, utile en soirée ou le week-end.
Ce qui revient dans les critiques
- Des honoraires supérieurs à ceux de nombreux courtiers indépendants, surtout sur les gros montants.
- Une prudence marquée sur les revenus variables, les primes, les CDD ou les indépendants récents.
- Des changements d’interlocuteur en cours de dossier, mentionnés par une minorité d’utilisateurs.
- L’absence d’agence physique, qui peut déstabiliser les emprunteurs attachés au face-à-face.
Rien de rédhibitoire dans cette liste, mais elle montre que l’expérience dépend fortement du profil. Un salarié en CDI avec un apport correct aura presque toujours un parcours fluide. Un entrepreneur avec deux bilans irréguliers risque d’être moins bien servi.
Frais Pretto : combien coûte le courtage et quand payer
Pretto communique son barème avant même le montage du dossier, ce qui est un vrai point de transparence. Pour un dossier standard, les honoraires s’élèvent à 1 890 € auxquels s’ajoutent 0,3 % du montant emprunté. Ces frais restent dus uniquement en cas de succès : la réglementation interdit d’ailleurs à un intermédiaire en crédit de percevoir une rémunération avant le déblocage effectif des fonds.
| Montant emprunté | Part fixe | Part variable (0,3 %) | Honoraires Pretto estimés |
|---|---|---|---|
| 150 000 € | 1 890 € | 450 € | 2 340 € |
| 250 000 € | 1 890 € | 750 € | 2 640 € |
| 400 000 € | 1 890 € | 1 200 € | 3 090 € |
À ces honoraires s’ajoutent les frais de dossier facturés par la banque prêteuse, qui ne dépendent pas du courtier, ainsi que le coût de la garantie (caution ou hypothèque). Demandez systématiquement un récapitulatif écrit de l’ensemble avant de signer le mandat : c’est le meilleur moyen de comparer deux courtiers sur une base honnête.
Comment se déroule l’accompagnement Pretto, étape par étape
- La simulation de crédit en ligne : vous renseignez revenus, charges, apport et projet. L’outil calcule une capacité d’emprunt et une première fourchette de taux.
- L’étude de faisabilité : un courtier vous appelle pour valider les hypothèses et repérer les points faibles du dossier.
- La constitution du dossier emprunteur : bulletins de salaire, avis d’imposition, relevés bancaires et compromis sont déposés dans l’espace client.
- La sélection des banques : l’algorithme et le courtier choisissent les établissements les plus susceptibles d’accepter votre profil.
- La négociation : taux, assurance emprunteur, frais de dossier, modularité des échéances et pénalités de remboursement anticipé.
- L’offre de prêt : une fois émise, la loi vous impose un délai de réflexion de 10 jours avant de pouvoir l’accepter, puis la signature intervient chez le notaire.
Côté calendrier, la simulation prend quelques minutes, mais l’obtention d’une offre se compte en semaines. Le compromis de vente prévoit généralement une condition suspensive d’obtention de prêt de 45 à 60 jours : mieux vaut contacter un conseiller dès la signature, voire avant si vous êtes en phase de recherche active.
Pretto obtient-il un meilleur taux immobilier que votre banque ?
Pas systématiquement, et Pretto ne le promet pas. Après la forte hausse de 2022 et 2023, les taux de crédit se sont stabilisés en 2025 autour de 3 à 3,5 % selon les durées et les profils. Dans ce contexte, l’écart entre la meilleure et la moins bonne offre pour un même dossier tourne souvent autour de quelques dixièmes de point.
Ces dixièmes pèsent pourtant lourd. Sur 250 000 € empruntés sur 25 ans, passer de 3,3 % à 3,1 % fait baisser la mensualité d’environ 26 € hors assurance, soit près de 7 900 € d’intérêts économisés sur la durée totale. Rapporté aux 2 640 € d’honoraires calculés plus haut pour ce montant, le gain reste positif, à condition que la différence de taux soit réellement obtenue.
La valeur ajoutée se joue aussi ailleurs que sur le taux nominal : délégation d’assurance emprunteur, suppression des frais de dossier, possibilité de moduler les échéances. Une banque où vous êtes client de longue date, avec épargne et revenus domiciliés, peut néanmoins égaler ou battre l’offre du courtier. Le bon réflexe consiste à obtenir une proposition de votre établissement avant de lancer Pretto, pour disposer d’un point de comparaison.
Pretto ou un autre courtier en crédit : le comparatif
| Critère | Pretto | Réseau national avec agences (Meilleurtaux, Cafpi, Empruntis) | Courtier indépendant local | Banque en direct |
|---|---|---|---|---|
| Modèle | Plateforme 100 % en ligne et courtiers dédiés | Mixte : site web et agences | Relation de proximité | Conseiller bancaire |
| Rencontre physique | Non | Oui, selon les villes | Oui | Oui |
| Suivi du dossier | Espace client détaillé | Variable selon l’agence | Téléphone et courriel | Variable |
| Honoraires | Barème public (1 890 € + 0,3 %) | Variables, à demander par écrit | Souvent négociables | Aucun, mais frais de dossier |
| Nombre de banques | Plus de 125 partenaires | Large réseau | Quelques partenaires réguliers | Une seule |
| Profil idéal | Dossier clair, emprunteur à l’aise avec le numérique | Emprunteur qui veut un rendez-vous en agence | Dossier atypique, besoin d’écoute | Client patrimonial de sa banque |
Le principal atout de Pretto face à la concurrence tient à la simplicité et à la lisibilité du parcours. Sa faiblesse relative, c’est le prix sur les gros montants et la souplesse moindre qu’un indépendant peut offrir sur un dossier qui sort des standards. Les banques en ligne comme Boursorama, souvent très sélectives sur les revenus, ne jouent pas dans la même catégorie mais peuvent servir de référence de taux.
Primo-accédant, expatrié, indépendant : quel avis sur Pretto selon votre profil
Premier achat en CDI : le terrain où Pretto excelle
Prenons un couple de trentenaires en CDI, 4 800 € de revenus nets cumulés, 30 000 € d’apport, qui vise un appartement à 260 000 €. C’est exactement le type de dossier que l’algorithme sait placer rapidement auprès de plusieurs banques. Les avis issus de ce profil sont les plus enthousiastes : peu de surprises, explications claires sur le prêt à taux zéro ou les prêts aidés, et offre obtenue dans les délais du compromis.
Expatriés et non-résidents : possible mais plus sélectif
Pretto accompagne les Français installés à l’étranger, un public souvent mal servi par les agences classiques. Le nombre de banques acceptant les non-résidents est toutefois plus réduit, l’apport demandé plus élevé et les revenus perçus en devises parfois décotés. Les témoignages d’expatriés saluent surtout la possibilité de tout gérer à distance, fuseau horaire compris.
Revenus variables, CDD, indépendants : là où les avis se crispent
Les critiques les plus vives viennent de ce groupe. Les banques ne retiennent en général les primes et commissions qu’après deux ou trois ans de régularité, et le courtier applique ces mêmes grilles. Le témoignage cité plus haut sur un salaire réduit à sa part fixe illustre ce mécanisme : il ne s’agit pas d’une faute du courtier, mais d’une règle bancaire qu’il aurait été utile d’expliquer plus tôt. Pour un investissement locatif ou un projet incluant des parts de SCPI, la logique de financement diffère aussi : posez la question dès le premier appel.
Vérifier un avis Pretto comme on vérifie un pronostiqueur
Sur ce site, nous testons des services qui promettent des résultats, et la méthode de vérification reste la même quand on passe des paris sportifs au crédit immobilier. Une note élevée ne suffit jamais : il faut regarder comment les avis sont collectés, si les chiffres annoncés sont cohérents et comment les critiques sont traitées. C’est la démarche suivie dans notre analyse de onze pronos, où l’abondance de retours positifs ne dispensait pas d’examiner les performances réelles.
Même vigilance face aux services qui affichent des résultats flatteurs : notre billionaire pronos avis montre combien une communauté enthousiaste peut masquer des zones floues, et le test de pronostic 2xl rappelle qu’un historique vérifiable vaut davantage qu’une capture d’écran. Pour un courtier, l’équivalent de cet historique, ce sont les frais écrits, le mandat signé et la liste des banques réellement consultées.
Les plateformes qui s’appuient sur un algorithme, qu’il s’agisse de comparer des offres de prêt ou de sélectionner des paris comme pronomoteca et ses équivalents, soulèvent la même interrogation : qui contrôle la machine, et que se passe-t-il quand elle se trompe ? Chez Pretto, la réponse rassure puisqu’un courtier humain reprend chaque dossier. Pour retrouver l’ensemble de nos analyses de services notés en ligne, une recherche site:avis-meilleurs-pronostiqueurs.fr dans votre moteur habituel les affiche en quelques secondes.
Verdict Pretto 2026 : pour qui, à quelles conditions
Pretto mérite sa réputation : parcours fluide, barème public, accompagnement personnalisé et large réseau bancaire. Pour un premier achat avec des revenus stables, c’est l’une des options les plus confortables du marché. Si votre dossier comporte des revenus irréguliers, un statut d’indépendant récent ou un montant élevé qui fait grimper les honoraires, demandez au moins un second devis à un courtier indépendant et une proposition à votre propre banque. Simuler, comparer puis décider reste la meilleure façon de profiter de ce que Pretto fait bien, sans payer pour ce qu’il ne peut pas garantir.
+Pretto est-il inscrit à l’ORIAS comme courtier en crédit ?
Oui. Pretto exerce comme intermédiaire en opérations de banque et figure au registre de l’ORIAS. Cette immatriculation se contrôle gratuitement sur le registre officiel, un réflexe à adopter avant de signer un mandat avec n’importe quel courtier.
+Doit-on payer Pretto si aucune banque n’accepte le dossier ?
Non. Les honoraires ne sont dus qu’en cas de succès, et la réglementation interdit à un intermédiaire en crédit d’encaisser une rémunération avant le déblocage des fonds. Un projet qui n’aboutit pas ne vous coûte donc rien côté courtier.
+Pretto travaille-t-il avec les Français vivant à l’étranger ?
Oui, Pretto accompagne les expatriés et les non-résidents. Attendez-vous cependant à un choix de banques plus restreint, à un apport plus important et à une prise en compte parfois partielle des revenus perçus en devises étrangères.
+Quel délai compter entre la simulation Pretto et l’offre de prêt ?
La simulation se fait en quelques minutes, l’offre arrive en général en quelques semaines selon la complétude du dossier et la banque retenue. Il faut ensuite respecter le délai légal de réflexion de 10 jours avant d’accepter l’offre.
+Les honoraires de Pretto sont-ils négociables ?
Le barème est public et annoncé avant le montage du dossier, ce qui laisse peu de marge selon les retours d’emprunteurs. Rien ne vous empêche de poser la question pour un dossier simple, ni de comparer avec le devis écrit d’un autre courtier.
+Pretto gère-t-il aussi le prêt relais et la renégociation ?
D’après les informations publiées par le courtier, Pretto accompagne les projets d’achat-revente avec prêt relais ainsi que la renégociation ou le rachat de crédit immobilier. Les conditions dépendent de la valeur du bien à vendre et de votre capacité de remboursement.